
Бот для розыгрышей #1
Более 4000 компаний уже запускают конкурсы с уникальным оформлением.

Более 4000 компаний уже запускают конкурсы с уникальным оформлением.
Автоматически удаляет мат, спам, повторы и ссылки. Три режима защиты для чатов и каналов.
Создавай розыгрыши прямо в MAX. Бот соберёт участников и выберет победителя случайно.
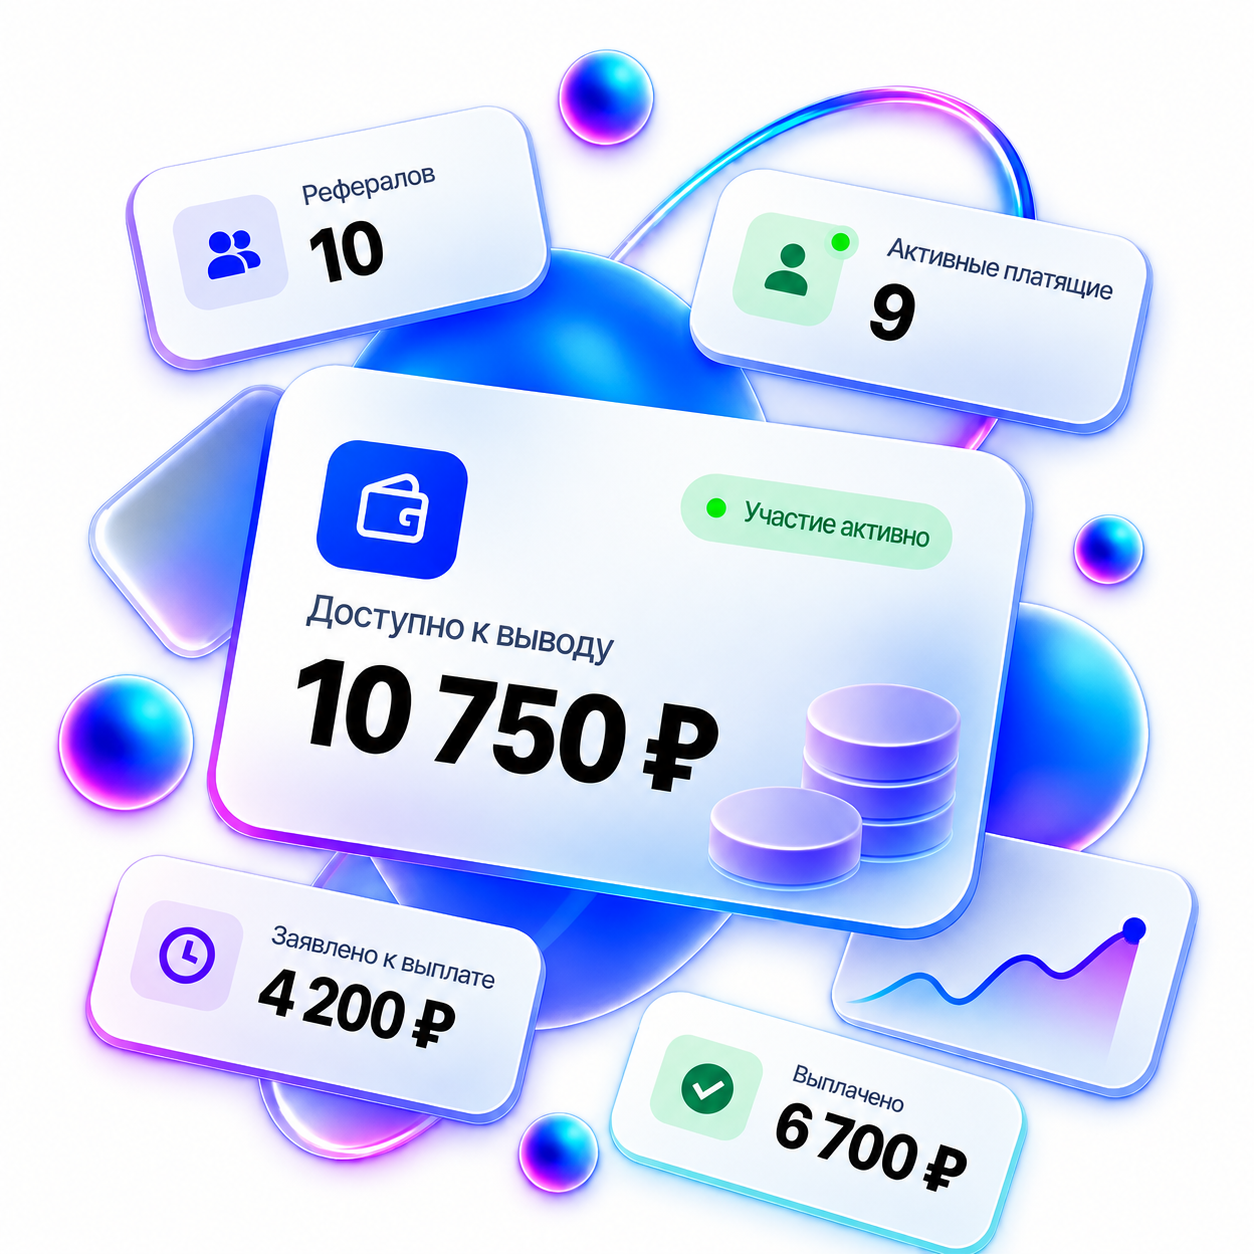
Делитесь короткой партнёрской ссылкой или промокодом. Получайте комиссию с оплат тарифов и API MaxDash
Канал сервиса MaxDash в MAX
Комьюнити владельцев каналов в MAX. Общение, опыт, аналитика и развитие каналов.
Более 4000 компаний уже запускают конкурсы с уникальным оформлением.
Автоматически удаляет мат, спам, повторы и ссылки. Три режима защиты для чатов и каналов.
Создавай розыгрыши прямо в MAX. Бот соберёт участников и выберет победителя случайно.
Делитесь короткой партнёрской ссылкой или промокодом. Получайте комиссию с оплат тарифов и API MaxDash
Загрузка…
Авторизуйтесь, чтобы увидеть подписчиков
Авторизуйтесь, чтобы увидеть вовлеченность
Авторизуйтесь, чтобы увидеть упоминания
Авторизуйтесь, чтобы увидеть средний охват
| Дата/час | Подписчики | Прирост | Репосты |
|---|---|---|---|
| 05.09.2026 | 33 973 | -8 | 0 |
| 04.09.2026 | 33 981 | -16 | 0 |
| 03.09.2026 | 0 | 0 | 1 |
Купить подписку, чтобы увидеть больше
сообщений, 0 рекламных
постов в день
последний пост

Что изменится для россиян в сентябре с новыми законами Пока школьники и студенты втягиваются в учебный ритм, всем остальным, в первую очередь инвесторам и бизнесменам, предстоит адаптироваться к законодательным новеллам. Гражданам ▪️Цифровой рубль уже с нами. С 1 сентября 2026 года крупнейшие российские банки и ритейлеры должны предоставить клиентам возможность открывать счета цифрового рубля и совершать с ними операции. Но паниковать не нужно — никому автоматически кошелёк не откроют, решение остаётся добровольным. ▪️Трудовое законодательство: теперь сверхурочные часы свыше 120 в год должны оплачиваться не менее чем в двойном размере. Всего таких часов может быть до 240 вместо 120. А работнику, который отработал более 120 таких часов, положен выходной для диспансеризации. Бизнесу ◾️Тем ритейлерам, у кого выручка за прошлый год выше 120 млн рублей, придется научиться работать с новой формой денег: такие продавцы обязаны принимать оплату цифровым рублем. Штрафы за отказ — до 50 тыс. руб. ◾️Утечки персональных данных. Оборотные штрафы действуют уже давно (1–3% от годовой выручки, но не менее 20 млн и не более 500 млн руб. за повторную утечку), но правоприменение ужесточается. Пока большая часть дел об утечках заканчивалась предупреждением, однако картина может поменяться: «недорогие» составы складываются между собой. ◾️Штрафы за налоговые правонарушения при наличии смягчающего обстоятельства теперь могут быть снижены не менее чем в 2 раза и не более чем в 10 раз — раньше границ у этой поблажки формально не было. Инвесторам Любителям долгосрочных сбережений: с 1 сентября 2026 года вступает в силу обновлённая форма декларации 3-НДФЛ, позволяющая заявить новые налоговые вычеты на долгосрочные сбережения граждан. ➡️ Вычет можно получить и в упрощенном порядке — без подачи декларации, на основании сведений, которые страховые компании сами передадут в ФНС. ➡️ Договор должен быть заключен на срок не менее 5 лет, но этот срок будет расти. ➡️ Государство компенсирует взносы, которые внесли в пределах годового порога до 400 тыс. руб. на себя и до 500 тыс. руб. на детей. ➡️ При стандартной ставке НДФЛ 13% возврат может составить до 65 тыс. руб. ежегодно.
«Полюс» сыграл в черный ящик На днях «Полюс» (PLZL) опубликовал финансовые результаты по МСФО за 1 полугодие 2026 года. Сегодня мы не будем зацикливаться на цифрах, тем более, что их критически не хватило для анализа. Напомним лишь, что выручка увеличилась на 27% г/г до $4,7 млрд, а чистая прибыль рухнула на 59% г/г до $829 млн. Падение bottom line — неприятная вещь, но дело тут не в этом. «Полюс» дал откровенно плохую отчетность с точки зрения корпоративных стандартов. «Мутную», неполную, вызывающую недоумение и разочарование. Черный ящик, ни дать, ни взять. ▪️Во-первых, не были обнародованы данные по EBITDA. Во-вторых, «Полюс» не опубликовал отчет о движении денежных потоков — одну из ключевых форм отчетности по МСФО. Эти факторы существенно затрудняют анализ инвестиционной привлекательности бумаги. Более того, из неполной отчетности следует, что операционные и прочие расходы компании подскочили в 3,4 раза год к году и составили $3,4 млрд. Природа этих издержек непонятна, «Полюс» их не раскрывает. Желания анализировать такие данные нет. Но есть профессиональный долг, и мы решили привести несколько гипотез — почему так сильно выросли расходы. 1️⃣Рост налоговой нагрузки за счет НДПИ и, возможно, каких-то дополнительных выплат. 2️⃣Убытки по курсовым разницам за счет укрепления рубля в 1 полугодии. 3️⃣Разовые списания, такие, как обесценение активов. Гудвилл, например. 4️⃣Некая покупка с премией к рынку, которая могла найти отражение в «прочих расходах». 5️⃣Компанию вежливо попросили поделиться на текущие необходимые нужды. Вполне возможно, что это была лишь одна из перечисленных причин. Или вообще не из их числа. А может, комплекс, а может все вместе. Но дальше наше участие заканчивается. Гадать на кофейной гуще не входит в обязанности аналитика. Очень надеемся, что этот ящик все-таки когда-то откроется. Например, по итогам 2026 года. А то будет обидно, что такая качественная с операционной точки зрения компания, как «Полюс», сыграет в ящик как инвестиционная идея.
«Лукойл» целится в огромный дивиденд Недавно компания опубликовала отчет по МСФО за первое полугодие 2026 года. Данные г/г: ◾️Выручка: +8% ◾️Операционная прибыль: +150% ◾️EBITDA: +93% ◾️Чистая прибыль: +50% ◾️Свободный денежный поток (FCF): 519 млрд руб. Инвесторов и акционеров «Лукойла», конечно, больше всего интересует последний показатель, поскольку именно из FCF выплачиваются дивиденды. ➡️FCF на уровне 519 млрд руб. эквивалентен дивиденду 750 руб./акция. Для понимания: это дивдоходность — 15,3% только за полугодие. Цифры кажутся невероятными. Но, как обычно и бывает, чем выше потенциальная доходность, тем выше риски. У «Лукойла» сейчас есть две проблемы: 1️⃣ Международные активы, которые полностью были списаны. 2️⃣ Продолжающиеся атаки на НПЗ. По некоторой информации, порядка 30% мощностей компании сейчас приостановлено. Учитывая ситуацию с международными активами, это видится проблемой. Если «Лукойл» выплачивает весь заработанный FCF на дивиденды, то это strong buy по текущим ценам. Но давайте будем реалистами. Компания заработала огромные деньги во время благоприятной рыночной конъюнктуры. Волатильность на нефтяном рынке остается повышенной, и никто не гарантирует, что нефть снова не пойдет вниз. Эффективным шагом видится распределение части (скажем, 50–75% FCF) на дивиденды, при этом остальные денежные средства оставить внутри бизнеса. Ремонт НПЗ сам себя не оплатит, деньги нужны. Вывод: Сомнений в том, что дивиденды будут, нет: «Лукойл» платил и в ковид, и в 2018 году, и в СВО, и после попадания в санкционные списки. Вопрос лишь в том, сколько заплатят. Рекомендация ожидается ближе к концу ноября. Мы не стали покупать бумаги из-за рисков, указанных выше. Тем более у нас в стратегиях уже есть аллокация на нефтянку в виде «Газпром нефти» и префов «Сургутнефтегаза». Остались вопросы — ответим.
↗️Российский рынок устал падать — и резко воодушевился. В центре внимания инвесторов снова возможные переговоры — новый план Трампа и приезд Уиткоффа и Кушнера. На радостях индекс Мосбиржи укрепляется — утро пятницы он начал, подобравшись к уровням 2250 п. ▪️Позитив на геополитике — не повод скупать все подряд, особенно активы, которые уже успели резко вырасти. Есть риск получить в портфель волатильные бумаги с высокими рисками. Лучше отбросить в сторону эмоции и действовать рационально. Ведь какой бы “праздник” ни царил в акциях, выбирать стоит фундаментально сильные истории. Есть ли такие истории в вашем портфеле? И насколько хорошо он сбалансирован с точки зрения рисков? Это можно проверить вместе с профессиональным управляющим капиталом — он сделает разбор именно вашего портфеля. ➡️Напишите нам — расскажем, как это работает.
Облигации подешевели. Пора нервничать? Важно честно оценивать реальность: многие облигации вернулись к ценам 2025 года. Что я с этим делаю? В апреле индекс гособлигаций RGBI поднимался выше 121 пункта, сейчас — около 113,8. С локального максимума рынок ОФЗ потерял примерно 6%. 🧩Причина понятна: инвесторы ждали быстрого снижения ставки, а получили разношерстные риски, жесткий прогноз ЦБ и топливный шок. Доходности выросли, цены упали. Классика🙂 Но цена сегодня и конечный результат — не одно и то же. Принцип «выйти и зайти нормально» больше про акции, с облигациями порой нужно терпение. 🔸 Цена упала — купон остался Если эмитент обслуживает долг (как проверять качество писал тут), снижение тела облигации не меняет размер фиксированного купона. При этом бумажный убыток становится реальным, если продать выпуск до погашения. По предсказуемости денежного потока облигации находятся где-то между вкладами и акциями. Но тезис «в них невозможно застрять» лучше забыть — ещё как можно, особенно в длинных🙂 Именно поэтому мой портфель состоит не только из длинных ОФЗ — много коротких и среднесрочных корпоративных выпусков с купонами раз в месяц. (Впрочем, даже из ОФЗ можно сделать ежемесячные выплаты, разбирал тут.) 🔸 Купон и доходность — не одно и то же Допустим, годовой купон равен 140 рублям, а облигация стоит 700 рублей. Текущая доходность: 140 / 700 × 100% = 20% Доходность к погашению дополнительно учитывает разницу между ценой покупки и номиналом, а также оставшиеся купоны. Именно ее логичнее использовать для сравнения бумаг, если собираетесь держать их до конца. 🔸 У корпоративных облигаций главное — эмитент Купон 25% не подарок, а плата за риск. Высокая доходность не поможет, если компания не сможет обслуживать долг. Поэтому смотрим на отчётность, денежный поток, чистый долг/EBITDA, покрытие процентов, график погашений и зависимость от рефинансирования. 🧩 Что делаю я? Свои облигации как держал, так и держу. Около 25% портфеля приходится на валютные выпуски, остальные — рублёвые. Среди рублёвых более двух третей занимают короткие и среднесрочные корпоративные облигации, остальное — длинные ОФЗ. Флоатеров у меня немного, но как инструмент они вполне достойные: снижают чувствительность портфеля к решениям ЦБ. Главная фишка облигаций — регулярный денежный поток и постоянный реинвест купонов и погашений. Это не история «купил-продал», а длинная игра. Просадки позволяют докупать бумаги по более высокой доходности, но только если кредитное качество эмитента и исходная идея не изменились. Обязательно почитайте полезные посты по теме: —Портфель ОФЗ с ежемесячным купоном — Технический дефолт. Что это? — Если случился дефолт - что делать? — Хватает ли банкам и эмитентам денег? 🧩Мораль проста: риски есть везде, но в облигациях структуру доходности и будущие выплаты обычно просчитать легче🙂 @profitanet
